一、天津航运指数(TSI)
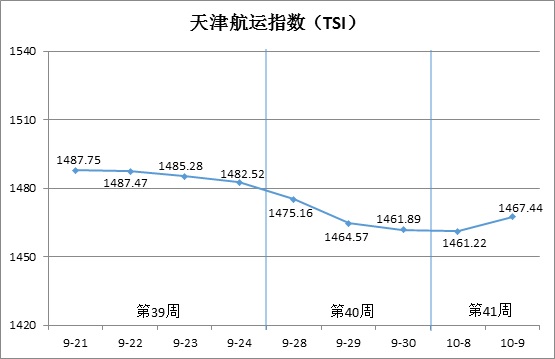
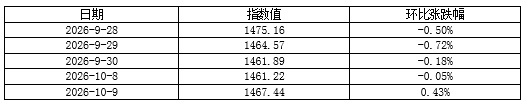
2026年第40-41周(9月28日-10月9日),因国庆节放假调休,天津航运指数发布5次。北方国际集装箱运价指数震荡上扬,北方国际干散货运价指数整体回落,沿海集装箱运价指数稳步上涨,天津航运指数持续下跌后略有反弹,最终收于1467.44点,相比9月24日(第39周最后一个发布日)累计下跌15.08点,累计跌幅为1.02%。如下图所示:
TSI指数值及环比涨跌幅如下表:
二、北方国际集装箱运价指数(TCI)
第40-41周(9月28日-10月10日),北方国际集装箱运价指数(TCI)走势如下图所示:
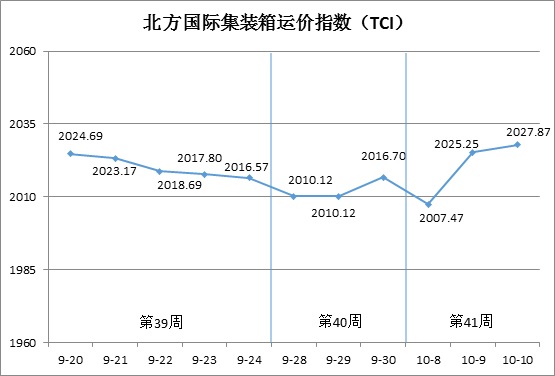
第40-41周,北方国际集装箱运价指数呈现震荡态势。
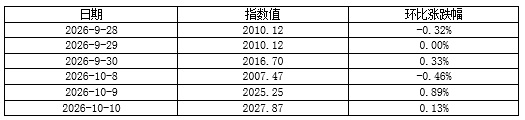
9月28日至10月10日(第40周周一至第41周周六),欧洲、地中海西部、南美西、中南美航线运价震荡下跌,地中海东部航线运价震荡上涨,美国航线运价稳中有升,南美东航线运价大幅下挫,南非航线运价快速走强,TCI震荡上行,指数值最终收于2027.87点,相比9月24日(第39周最后一个发布日)累计上涨11.30点,累计涨幅为0.56%。
TCI指数值及环比涨跌幅如下表:
TCI包括19条样本航线,本周主要航线分析如下:
欧地航线 运价涨跌分化。欧洲和地中海西部航线,长假前后,市场货量延续低迷态势,加之船公司复航苏伊士运河后,即期运力持续释放,市场运价震荡下行,两条航线运价指数分别收于1133.89点和1561.48点,第40-41周两周内分别累计下跌1.55%和3.78%。地中海东部航线,节前部分货主加快出货,运价反弹。节后货量再度回落,运价震荡下行,运价指数收于1339.68点,两周内累计上涨0.54%。
美国航线 当地主要港口拥堵,节前部分货主抢出货,节中和节后船公司停航,市场运价延续升势,天津至美西、天津至美东航线运价指数分别收于2793.16点和2730.34点,两周累计上涨2.22%和1.62%。
南美航线 长假前后,市场货量明显回落,船公司特价舱为节中和节后航次储备货源,市场运价持续下跌,南美东航线揽货压力较大,运价降幅更大。天津至南美西、天津至南美东和天津至中南美航线运价指数分别收于2199.26点、2813.16点和2611.69点,两周累计下跌3.44%、20.23%和4.17%。
南非航线 工厂贸易商出货量保持高位,当地拖车资源紧张拖累港口作业效率,船公司加征旺季附加费PSS或调涨GRI,市场运价连续上涨,运价指数收于2607.22点,两周内累计上涨9.38%。
三、北方国际干散货运价指数(TBI)
第40-41周(9月28日-10月9日),北方国际干散货运价指数(TBI)走势如下图所示:
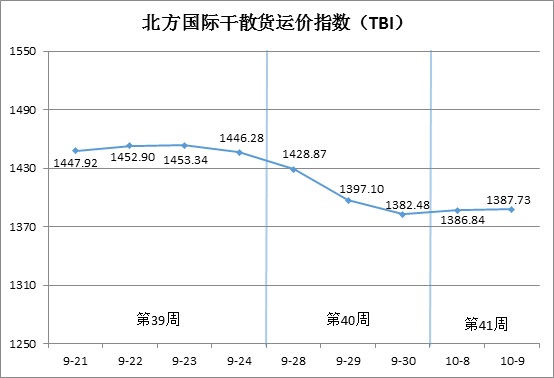
第40-41周,北方国际干散货运价指数(TBI)震荡走低。
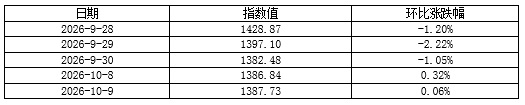
9月28日至30日(第40周周一至周三),粮食市场运价窄幅震荡,煤炭及金属矿石市场运价连续下跌,拖累TBI连续三个发布日持续回落,累计下跌4.41%。10月8日至9日(第41周周四至周五),煤炭市场运价有所回升,粮食及金属矿石市场运价震荡反弹,TBI略有企稳并最终收于1387.73点,相比9月24日(第39周最后一个发布日)累计下跌58.55点,累计跌幅为4.05%。
TBI指数值及环比涨跌幅如下表:
北方国际煤价指数(TBCI)收于1070.84点,相比9月24日(第39周最后一个发布日)累计下跌28.20点,累计跌幅为2.57%。超灵便型船市场方面,国庆节后印尼煤炭出货增加,市场运力趋紧,印尼至青岛航线运价指数两周累计上涨0.47%。海岬型船市场方面,国庆节前市场运价整体下跌,拖累海波因特至青岛航线运价指数两周累计下跌4.09%。
北方国际粮食运价指数(TBGI)收于1128.19点,相比9月24日(第39周最后一个发布日)累计上涨3.32点,累计涨幅为0.30%。粮食运输市场整体平稳,巴拿马型船市场运价整体上涨,带动各航线运价微幅走高。南美至天津航线运价指数两周累计上涨0.31%,美湾至天津航线运价指数两周累计上涨0.34%,美西至天津航线运价指数两周累计上涨0.04%。
北方国际金属矿石运指数(TBMI)收于1964.17点,相比9月24日(第39周最后一个发布日)累计下跌150.75点,累计跌幅为7.13%。铁矿石方面,国庆假期因素导致节前市场成交冷清,市场可用运力增加,各航线运价均持续走低。节后市场行情出现分化,澳洲矿商表现活跃,带动澳西至中国北方航线运价指数止跌反弹,两周累计跌幅为6.45%。远程矿成交依旧偏少,巴西至天津航线运价指数进一步下跌,两周累计跌幅为12.33%。镍矿方面,苏里高至天津航线运价指数两周累计上涨0.06%。
四、沿海集装箱运价指数(TDI)
第40-41周(9月28日-10月10日),沿海集装箱运价指数(TDI)走势如下图所示:
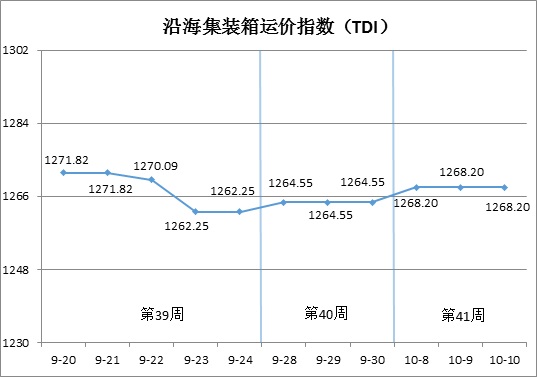
第40-41周,沿海集装箱运价指数微幅上涨。
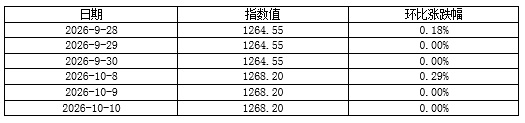
两周内,出港指数维持平稳,进港指数于9月28日和10月8日两次上涨,带动TDI微弱上升,10日(第41周周六)收于1268.20点,相比9月24日(第39周最后一个发布日)累计上涨5.95点,累计涨幅0.47%。
TDI指数值及环比涨跌幅如下表:
沿海集装箱出港运价指数(TDOI)维持稳定,10月10日收于1102.89点,相比9月24日(第39周最后一个发布日)持平。国庆假期前后,出港市场供需双弱,煤炭、钢材等货类受贸易价格与成本倒挂影响运输需求不振,船舶供应整体不足,市场运价维持平稳。天津至广州航线、天津至泉州/厦门航线、天津至上海航线运价指数分别收于1045.88点、1352.37点和1183.87点,两周累计持平。
沿海集装箱进港运价指数(TDII)弱幅上涨,10月10日收于1433.51点,相比9月24日(第39周最后一个发布日)累计上涨11.91点,累计涨幅0.83%。受旺季因素推动,福建、华南到天津市场运价小幅上行,泉州/厦门至天津航线、广州至天津航线运价指数分别收于1172.87点和1500.23点,两周累计上涨2.28%和0.67%。华东到天津市场运价保持稳定,上海至天津航线运价指数收于1422.27点,两周累计持平。
(本分析报告仅供参考,风险自担)


